El exit de tu empresa no es tu exit
Una startup se vende por 200 millones y su fundador se lleva cero. La historia de la serie Silicon Valley explica por qué ocurre y qué deberías revisar antes de levantar capital. Con cifras reales, ejemplos y una herramienta para calcular tu propio exit.
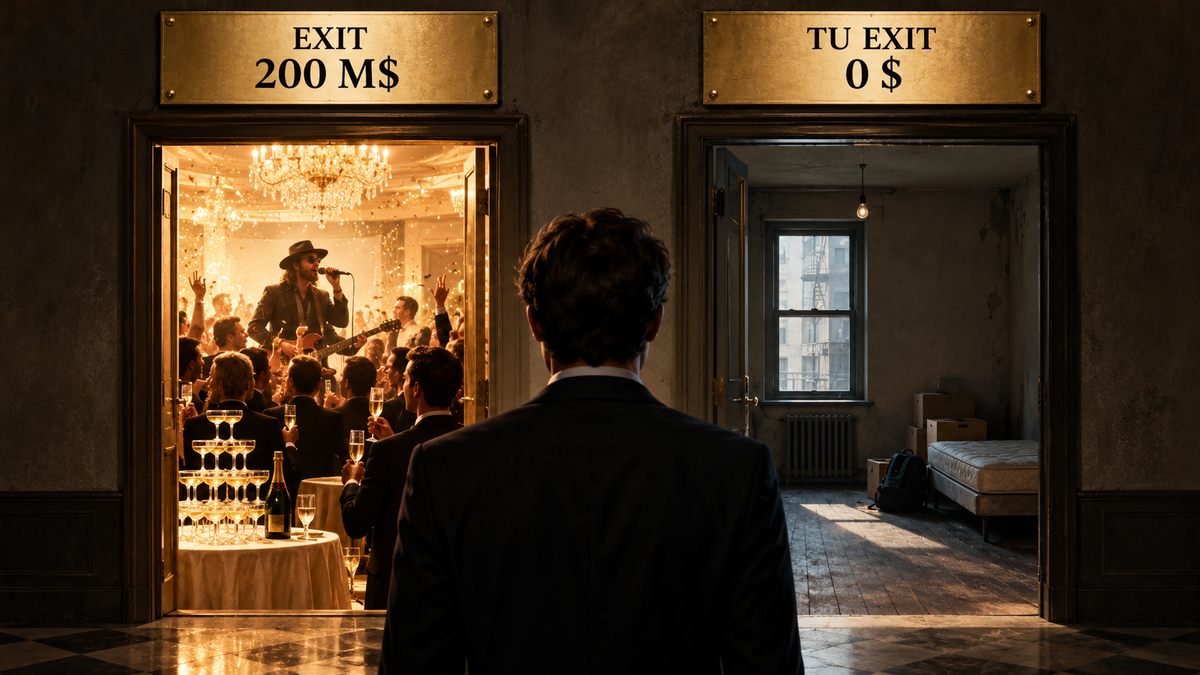
Una venta que no es tuya
¿Habéis visto la serie Silicon Valley? Para mí, aunque sea una serie de humor, está llena de escenas tragicómicas que realmente reflejan la realidad del sector tecnológico y el emprendimiento. Y hay una de esas escenas que se me quedó grabada y es la que más cuento cuando hablo de la serie.
En el primer episodio de la primera temporada hay una fiesta absurda en una mansión, con Kid Rock tocando para un público que no le hace ni caso. La organiza Javeed, el fundador de Goolybib, para celebrar que acaba de vender su startup por 200 millones de dólares. Vamos, la imagen del éxito que tiene en la cabeza cualquier emprendedor cuando arranca su empresa.
Un año después, en la segunda temporada, vuelve a aparecer ese Javeed. Richard, el protagonista y CEO de Pied Piper, se lo encuentra en un evento en un estadio de béisbol y parece que las cosas han cambiado bastante: Javeed está hundido. Los inversores lo habían despedido antes de cerrar la venta y, de aquellos 200 millones, él se había llevado cero. Incluso se había gastado el bonus de firma en pagar el alquiler. Su único consejo para Richard es que "no se deje joder por los inversores".
En ese mismo episodio hay otra escena con Javeed, que es donde se aprende la lección.
Un poco después, Richard vuelve a encontrarse con Javeed en un bar y le pregunta qué habría pasado si hubiese levantado menos dinero.
Y es cuando Javeed de pronto se queda en blanco. Como que entendió todo y se vino abajo. Había levantado demasiado capital a una valoración demasiado alta, los resultados no acompañaron y, ante el miedo a una ronda a la baja, los inversores forzaron una venta de la compañía y le despidieron (y además en su acuerdo de vesting, si le echaban perdía sus acciones).
Si hubiese levantado menos dinero, quizá habría conservado el control de su empresa, o al menos hubiese mantenido sus acciones, y acabado siendo millonario. Y ahí es cuando se desespera de verdad.
La escena funciona porque estas cosas pasan. En el mundo de las compañías invertidas por capital riesgo hay dos cifras que casi nunca coinciden: lo que alguien paga por una empresa y lo que realmente le llega al fundador. La primera sale en los titulares, y la fiesta de Javeed también se ve. Pero la segunda casi nunca se cuenta, entre otras cosas porque a nadie le apetece explicar en una cena que vendió su empresa por 200 millones y se llevó cero.
Y ojo, que esto de levantar demasiado capital a una valoración demasiado alta aplica igual al que levanta 100 millones con una valoración de 500 que al que levanta medio millón con una valoración de 5 millones. Cada uno a su escala puede acabar metiéndose en el mismo problema y llevándose cero.
El 88%
Hace unos días se hizo viral un estudio con un titular de esos que llaman la atención: el 88% de los fundadores con capital riesgo que salen de sus empresas se lleva cero dólares.
En este estudio analizan 157.669 startups estadounidenses financiadas con venture capital y 248.454 fundadores entre 1987 y 2025. En su versión revisada de julio de 2026 concluyen que el 88% de los fundadores termina cobrando cero por sus acciones y que el 1% de arriba se queda con el 79% de todo el dinero. La primera versión, de noviembre de 2025, hablaba de un 84%. 🫠
El titular es alarmista y no a la vez. Es alarmista porque da a entender que nueve de cada diez fundadores que venden su empresa se van con las manos vacías, y eso no es lo que mide el estudio.
Ese 88% incluye todas las startups que cierran o fracasan. Entre las que sí llegan a venderse o a salir a bolsa, lo normal es que los fundadores cobren algo, y bastante más de lo que sugiere la cifra. Además, el estudio no cuenta los sueldos cobrados durante años ni las acciones vendidas en rondas secundarias, que es algo que se le podría reprochar al estudio.
Pero tampoco nos conviene quitarle hierro, porque lo que el dato sí dice algo que me parece igualmente serio: la gran mayoría de las startups financiadas con capital riesgo no llega a ningún sitio. Cierran, se venden por menos de lo que levantaron o se van apagando poco a poco. Pero el resultado para el fundador es exactamente el mismo: cero.
Pero a pesar de esos matices, el detalle sigue siendo duro. Al final en el 81% de las empresas, ningún fundador se lleva nada de dinero, ya sea porque la empresa fracasa o porque los inversores se llevan todo en una venta muy floja.
Y de ahí sale también algo muy fuerte: en torno al 19% de las adquisiciones y salidas a bolsa también dejan a los fundadores sin participación, lo que ya dice bastante de cuántas de esas operaciones merecen llamarse éxito aunque las veamos en medios o como ejemplo en todas partes. Y entre el 12% que sí cobra, la mediana estimada después de impuestos es de 4,8 millones de dólares. Que es mucho dinero dinero, pero lejos de lo que cualquiera imagina que gana alguien que vendió su startup.
Cómo se llega a cero
El primer camino es el que todos conocemos: la dilución. En cada ronda que haces entra dinero nuevo y tu porcentaje baja. Es normal y casi siempre compensa, porque es mejor tener un trozo pequeño de algo mucho más grande. Mejor tener el 0,1% de Apple que el 100% del restaurante de la esquina de tu casa. El problema viene cuando a ese porcentaje cada vez más pequeño le sumas algo que muchos emprendedores apenas miran cuando firman una ronda: las liquidaciones preferentes.
Esas liquidaciones preferentes son la segunda vía para terminar en cero, y la que más lo acelera. El nombre suena complicado, pero es bastante sencillo de entender: significa que cuando vendes tu empresa, los inversores tienen derecho a cobrar antes que tú. Y según lo que hayas firmado y la cifra de venta, puede que no quede nada para ti.
Por ejemplo, imagina que un fondo mete 5 millones de dólares en tu empresa y tiene una preferencia de 1x. Eso significa que, si algún día vendes, tiene derecho a recuperar primero esos 5 millones. Si la empresa se vende por 4 millones, se los lleva todos. Tú, cero. No conseguiste que la empresa valiese más, ya habrá otras oportunidades. Y si se vende por 10 millones, recupera sus 5 y quedan otros 5 para repartir. Hasta aquí parece razonable.
Pero hay dos cosas que tienes que mirar bien.
Una es cuántas veces recupera su dinero. Porque aquí he visto cosas indecentes que los fundadores ni sabían que tenían. Una preferencia de 1x significa que tiene derecho a recuperar lo que invirtió una vez, sin más. Una de 2x, el doble de lo que metió. Y las hay de 3x, que también las he visto. Es decir, si alguien invierte 5 millones con una preferencia de 3x, los primeros 15 millones de una venta serían para él. Imagina que vendes tu empresa por 12 millones después de años trabajando y resulta que tú no ves ni un dólar porque alguien se lleva el triple de lo que metió.
Y otra es si esa preferencia es participativa o no participativa, que aquí es donde la cosa se pone interesante y la mayoría de fundadores ni lo habían escuchado.
Si es no participativa, el fondo puede elegir entre llevarse su preferencia o cobrar el porcentaje que tiene de la empresa. Lo que más le convenga. Pero solo una de las dos cosas.
Si es participativa, cobra primero su preferencia y después vuelve a cobrar su porcentaje de lo que queda. Como cobrar dos veces.
Un ejemplo sencillo: imaginemos un fondo que invierte 5 millones y se queda con el 25% de tu empresa. Años después la vendes por 20 millones.
Con una preferencia de 1x no participativa, el fondo se lleva 5 millones y los otros 15 quedan para los demás accionistas. Con una de 2x participativa, primero se lleva 10 millones y después cobra también el 25% de los otros 10 millones. En total, 12,5 millones para el fondo y 7,5 millones para los demás.
La misma empresa, vendida por el mismo dinero, y una diferencia de 7,5 millones según lo que firmaste años antes.
Y todo esto se complica cuando tienes varios fondos, varias rondas y cada uno con sus condiciones, que es tema para otro post. Hay mil detalles que nadie tiene en cuenta cuando levanta inversión. Entra el dinero y nos quedamos felices, pero a la hora de vender no es tan fácil. Yo siempre he preferido tener valoraciones más bajas pero mejores términos en el pacto de accionistas para que no nos pasen estas cosas.
Lo normal en venture capital es una preferencia de 1x no participativa. Las de 2x, 3x o participativas son condiciones bastante más duras, aunque existen y se firman, y suelen pasar o porque tu empresa no está bien o algunos fondos que se aprovechan de las situaciones perjudicando a todos. Y lo curioso es que cuando estás levantando una ronda puedes pasarte semanas negociando si tu empresa vale 15 o 18 millones, y apenas dedicarle tiempo a unas cláusulas que pueden acabar costándote muchísimo más dinero que esa diferencia de valoración.
Y en el estudio salió también un tercer motivo por el que muchos fundadores terminan en ceros, y es algo menos hablado: los que se van antes de tiempo, ya sea por decisión propia o porque te echan de tu propio empresa. Algo que me sorprendió es que el 39% de los fundadores identificados en su muestra de salidas a bolsa ya no figuraba entre los accionistas declarados. 😮
El estudio asume que cobraron cero, aunque reconocen que algunos pudieron vender sus acciones antes (que espero que sea más común). Pero sí es común cofundadores que se marchan pronto, acciones que no terminan de consolidarse, recompras a precio simbólico. Que es el tipo de riesgo que ilustra la historia de Javeed de la que hablabamos al principio.
Qué vigilaría si tienes dinero de VC
Con este artículo no digo que levantar capital riesgo sea mala idea. Lo que digo es que la mayoría de gente lo levanta sin saber qué está haciendo. Solo esperan recibir un dinero en una cuenta bancaria, y hay muchísimas más condiciones a las que prestar atención. Por eso yo no hago nada de eso sin estar acompañado de un gran abogado. Hay que leer la letra pequeña con la misma atención que la valoración, y hacerlo mientras aún puedes negociar.
Diría que hay tres ideas clave que tener en cuenta:
El dinero que levantas también puede jugar en tu contra. Una valoración alta eleva las expectativas de la siguiente ronda y puede hacer que una venta razonable deje de ser atractiva para los inversores. Y además cada ronda añade dinero que según las preferencias pactadas puede tener prioridad sobre las acciones de los fundadores. En ese mismo capítulo de Silicon Valley lo explican también: una ronda a la baja te hunde, así que mejor empezar con una valoración realista y crecer a un ritmo realista.
Compara las ofertas por lo que te llevas tú. Una preferencia 1x no participativa es lo habitual y es razonable. Una 2x o una participativa puede salir mucho más cara de lo que parece.
Imagina que estás levantando 4 millones de dólares y tienes dos ofertas. Un fondo te valora la empresa en 12 millones antes de invertir, con una preferencia 1x no participativa. Otro te ofrece una valoración de 18 millones, pero con una preferencia 2x participativa.
A primera vista, la segunda oferta parece bastante mejor. Levantas exactamente el mismo dinero y te diluyes menos: un 18,2% en lugar de un 25%. Seguramente estarías encantado de haber conseguido esos 6 millones más de valoración.
Pero imagina que unos años después vendes la empresa por 40 millones de dólares. Con la primera oferta, los fundadores os llevaríais 30 millones. Con la segunda, 26,2 millones. Casi 4 millones menos solo por haber aceptado la valoración más alta.
Y lo curioso es que, con estas condiciones, tendrías que vender la empresa por más de 96 millones de dólares para que la segunda oferta empezase a compensarte. Hasta entonces, saldrías perdiendo. Nada mal cuando haces las cuentas y por qué muchas veces es mejor la valoración más baja.
Evidentemente es un ejemplo extremo a propósito, con una preferencia 2x participativa sin límite y suponiendo que antes de la ronda tenías el 100% de la empresa, sin otros inversores ni deuda. Pero sirve para entender algo que muchas veces olvidamos cuando negociamos una ronda: podemos pasarnos semanas peleando por unos millones más de valoración y acabar firmando unas condiciones que nos cuestan mucho más dinero el día que vendemos. Y la lección se mantiene: la valoración es el titular de la ronda, y las condiciones deciden quién cobra.
Y por último protege tus acciones y tu capacidad de decidir. Revisa qué conservas si te vas o si te despiden, porque eso es lo que dejó a Javeed sin nada, y quién puede obligarte a vender, que es un caso que también sale en la serie en otra temporada. Y si en una buena ronda aparece la opción de vender una parte pequeña de tus acciones, valora hacerlo para no jugártelo todo a una sola cifra. Conozco emprendedores que pudieron haber vendido algo en el camino, apostaron todo a la venta final, y se fueron sin nada.
Seis preguntas que me haría antes de firmar
Si tuviera que llevarme algo de todo esto a una negociación, serían estas seis preguntas.
- ¿La preferencia es 1x y no participativa? Pregunta si hay preferencias superiores, participación adicional o derechos acumulativos.
- ¿Sé cuánto cobraré con tres valoraciones de venta? Pide al abogado o al CFO un waterfall con cifras, incluyendo todas las rondas anteriores.
- ¿Sé qué ocurrirá con mis acciones si me despiden? Revisa el vesting, la recompra de acciones ya consolidadas y la protección frente a un cambio de control.
- ¿Sé quién puede aprobar o forzar una venta? Comprueba las cláusulas de arrastre, las mayorías, los vetos y los derechos de cada clase de acciones. Esto lo veremos en otro artículo. El tag along, drag along,...
- ¿He calculado mi dilución fully diluted? Incluye ampliaciones del pool de opciones, notas convertibles, SAFEs y warrants.
- ¿He comparado dos ofertas según el dinero que me llevaría yo? Hazlo en varios escenarios, incluido uno en el que la venta queda por debajo del capital total levantado.
Y aquí el ejercicio: copia este prompt y calcula tu exit
Puedes hacer una primera simulación con ChatGPT o Claude. Utiliza tus documentos si tienes autorización para compartirlos a una IA. Y si no, prepara un resumen de las condiciones financieras sin información confidencial. Después, copia este prompt y adjunta esos archivos:
Te adjunto el cap table de mi empresa, el pacto de socios y los términos de cada ronda de inversión, o un resumen de sus condiciones financieras. Construye el waterfall de salida y calcula cuánto recibiría cada accionista, y yo en particular, si la empresa se vendiera por 15, 30 y 60 millones. Ten en cuenta las preferencias de liquidación de cada ronda y su orden, si son participativas, el pool de opciones, las notas convertibles o SAFEs, la deuda y los costes de la operación. Dime a partir de qué precio de venta empiezo a cobrar algo y señala cualquier cláusula que pueda dejarme a cero, como el vesting, las recompras o el arrastre. No inventes condiciones que no aparezcan expresamente en la documentación. Si falta información que pueda cambiar el reparto, indícalo y calcula escenarios alternativos. Separa los resultados matemáticos de las cuestiones jurídicas que requieren interpretación, y explícame qué debería confirmar con mi abogado.
Cambia las cifras por las que tengan sentido para tu empresa y, si estás negociando una ronda, pídele lo mismo con cada term sheet para compararlos. El resultado es una aproximación: sirve para hacer las preguntas correctas, y las respuestas definitivas tienen que venir de quien conoce los documentos.
Dos cifras distintas
Desde que entendí cómo funciona esto, cuando leo que alguien ha vendido su empresa por una cifra grande lo primero que me pregunto es cuánto había levantado antes y en qué condiciones. Esa segunda cifra dice mucho más de cómo le ha ido al fundador que la primera.
El exit de la empresa y el exit del fundador son dos números diferentes, y casi siempre solo vemos uno. Yo prefiero hacer la cuenta del mío con tiempo, con un Excel y sin titulares, para no descubrirla el día de la venta como Javeed.